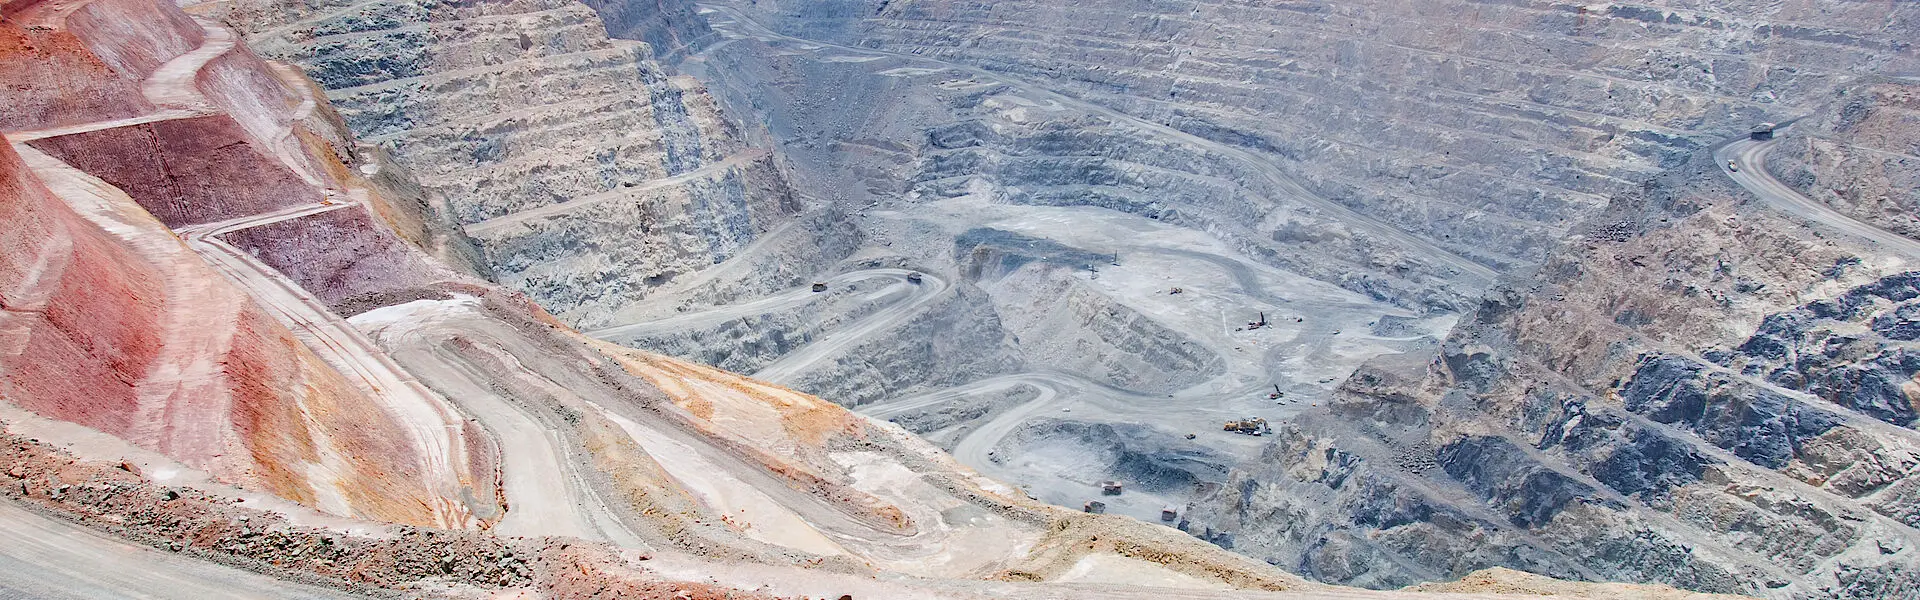
Bir mineral yatağının değerini belirlemek, özellikle varlığa ilişkin ileri düzeyde teknik çalışmalar henüz yapılmamışsa, zorlu ve karmaşık bir konudur. Bunun basit bir hesaplama olmadığı açıktır; yatağın jeolojisi, cevherin kalitesi ve miktarı, çıkarma gideri, adı geçen mineralin geçerli piyasa fiyatı ve alıcı ile satıcı arasındaki müzakere becerileri dahil olmak üzere karmaşık bir etkenler bileşkesini içerir.
Maden varlıklarının değerlemesinde jeolojik etkenler çok önemli bir rol oynar. Bu, öncelikle yatak türünün belirlenmesini içerir, çünkü porfiri bakır, altın ya da kömür damarları gibi farklı mineraller, doğada değerlerini etkileyebilecek farklı jeolojik özellikler sergiler. Yatağın büyüklüğü, cevher miktarı ve değerli minerallerin konsantrasyonu (tenör) da göze alınması gereken konular arasındadır. Genel olarak, daha yüksek tenörlü daha büyük yataklar daha değerlidir. Ek olarak, faylanma ya da erişilmesi zor cevher kütlelerinin varlığı gibi jeolojik
karmaşıklıklar, maden çıkarma maliyetlerini artırabilir ve potansiyel olarak yatağın değerini düşürebilir.
Açık ocak ya da yer altı madenciliği olsun, seçilen madencilik yöntemi maliyetleri ve fizibiliteyi etkiler. Ayrıca mineralleri çıkarmak ve rafine etmek için gereken işleme
teknolojisi, sermaye ve işletme giderlerini etkiler. Yollar ve erişim bağlantıları, enerji ve su kaynakları gibi altyapının varlığı ya da eksikliği, geliştirme giderlerini önemli ölçüde etkileyebilir ve buna göre azaltabilir ya da artırabilir. Piyasa koşullarına tepki olarak dalgalanan cevher fiyatları, bir madenin kârlılığı ve genel değeri üzerinde doğrudan bir
etkiye sahiptir. İşçilik, enerji, ulaşım ve işleme giderleri dahil olmak üzere işletme maliyetleri, madenin işletme marjını belirlemede çok önemli bir rol oynar. Ek olarak,
ekipman ve altyapıyı kapsayan madeni geliştirmek için gereken ilk yatırım da önemli bir etkendir.

Yasal ve düzenleyici etkenler de varlığın değerini önemli ölçüde etkiler. Bu durum genellikle gerekli izinlerin ve onayların alınmasının hem zaman alıcı hem de maliyetli olabildiği izin sürecinde açıkça görülmektedir. Ek olarak, cevher üretimi ve kurum vergileri, maden üzerindeki devlet hakları, madenin kârlılığını etkiler. Özellikle maden kapatma ve rehabilitasyon ile ilgili çevresel düzenlemelere uyum, işletme giderlerini daha da artırabilir.
Maden varlığını değerlemede hem alıcının hem de satıcının olası riskleri ortaya çıkartması diğer önemsenen bir konudur. Bu riskler jeolojik, teknik, ekonomik ve politik etkenleri kapsar. Bir diğer kritik konu, alıcının satıcının iddialarını doğrulamak ve madenin potansiyelini değerlendirmek için kapsamlı soruşturmalar yaptığı “Durum Saptama”sıdır. (Due Diligence)
Maden değerlemesinde kullanılan yaygın yöntemler arasında maliyet yaklaşımı, piyasa yaklaşımı ve gelir yaklaşımı yer alır.
Maliyet Yaklaşımı: Bu yöntem, bir madenin değerini arayıp bulmak, geliştirmek ve üretime geçirmek için yapılan giderleri öngörür. Genellikle gelecekteki nakit akışlarının belirsiz olduğu erken aşama projeleri için kullanılır.
Piyasa Yaklaşımı: Bu yaklaşım, maden varlığını yakın zamanda satılmış ya da satın alınmış benzer varlıkların özellikleriyle karşılaştırır. Güvenilir bir kıyaslama sağlayacak yeterli sayıda benzerişlem olduğunda özellikle çok yararlıdır.
Gelir Yaklaşımı: Bu en sık kullanılan yöntemdir ve madenin değerini gelecekteki nakit akışlarının bugünkü değerine göre tahmin eder. Çeşitli etkenleri dikkate alan bir finansal model geliştirmeyi içerir. İndirgenmiş nakit akışı (Discounted Cash Flow, DCF) yöntemi, borç veren kurumların da sıklıkla yeğlediği yaygın olarak kullanılan bir değerleme yaklaşımıdır.
Detaylar Madencilik Türkiye Dergisi’nin 125.sayısındadır.